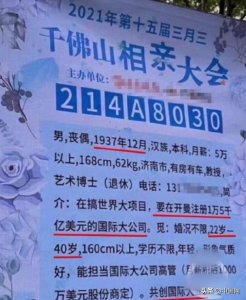
84岁大爷相亲想找年轻女性结婚,女婿回应:他年纪大了,别信
84岁大爷相亲想找年轻女性结婚,女婿回应:他年纪大了,别信 4月14日,第十五届千佛山相亲大会在千佛山景区东门内广场开幕。相亲大会上,一则84岁退休老教师寻觅年龄为22岁到40岁...
2026-11-09 17:42:01


Deepseek推荐:10万元可以进行的投资理财产品
根据2025年的市场环境和多个理财建议的综合分析,以下是针对10万元资金的不同风险偏好的投资方案,兼顾安全性、收益性和流动性:
适合风险厌恶型投资者,优先保本保息:
1.大额存单/定期存款:部分城商行3年期利率可达3.2%,建议分拆为多笔存入(如两笔5万)以应对提前支取需求。关注银行“节日特供存款”,如五一档产品可能提供短期高息。
2.国债:储蓄国债(3-5年期)利率约3%-4%,安全性最高且利息免税。记账式国债可二级市场交易,流动性更强。
3.货币基金/银行T+0理财:如余额宝(2.3%)、银行T+0理财(招行朝朝宝2.8%),适合短期备用金,支持单日10万实时赎回。
4.国债逆回购:短期灵活投资,季末、年末收益率可能升至4%-5%,起投门槛低(1000元)。
适合中等风险承受能力者,追求收益与风险平衡:
1.固收+基金组合:配置二级债基(60%)+偏债混合基金(40%),历史平均回报6%-7%,回撤较小。
2.REITs投资:仓储物流、保障房类REITs股息率约5%-6%,兼具稳定分红和资产增值潜力。
3.银行理财子权益类产品:R3级产品如工银理财“全球核心资产”,含QDII仓位对冲汇率风险,历史年化7%左右。
适合高风险偏好者,长期投资或有专业经验:
1.指数基金/行业主题ETF:中证1000指数增强基金、AI或养老产业ETF,单行业仓位建议≤20%,需季度再平衡。
2.股票投资:分散布局新能源、人工智能、生物医药等成长行业,长期持有优质蓝筹股,年化收益可达15%-20%。
3.私募证券FOF:门槛10万起,如CTA策略FOF,需合格投资者认证,注意管理费和业绩分成。
根据流动性、收益和风险分散原则,可参考以下组合:
保守型:50%国债+30%大额存单+20%货币基金。平衡型:40%固收+基金+30%REITs+20%股票基金+10%活期理财。进取型:50%指数基金+30%股票+20%另类资产(如数字黄金、收藏品份额)。
流动性管理:预留3-6个月生活费,使用“3-2-1法则”(3个月备用金+2年目标储备+长期投资)。分散投资:避免单一产品,跨资产类别(存款、债券、权益)配置。税务优化:优先选择国债、公募基金分红等免税或低税产品。动态调整:每季度评估市场变化,如利率上行时可增配长期存款锁定收益。
2026-11-09 17:42:01
2026-11-09 17:39:46
2026-11-09 17:37:32
2026-11-09 17:35:18
2026-11-09 17:33:04
2026-11-09 12:53:13
2026-11-09 12:50:59
2026-11-09 12:48:44
2026-11-09 12:46:30
2026-11-09 12:44:16
2026-11-09 12:42:02
2026-11-09 12:39:47
2026-11-09 12:37:33
2026-11-09 12:35:19
2026-11-09 12:33:05
2026-11-09 07:33:16
2026-11-09 07:31:02
2026-11-09 07:28:48
2026-11-09 07:26:33
2026-11-09 07:24:19