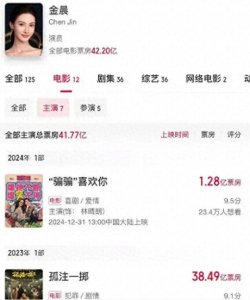
从北舞校花到90后票房女王,金晨是如何“靠自己”一步步上位的?
从北舞校花到90后票房女王,金晨是如何“靠自己”一步步上位的? 由大鹏监制,金晨、孙阳主演的喜剧电影《骗骗喜欢你》,起初因名字“劝退”不少观众,但口碑逆袭带动票房节节...
2026-09-18 03:39:40


公司股权激励方案核心框架及实操要点(绝对干货非常推荐)
以下是一份股权激励方案设计的核心框架及实操要点,结合不同企业类型和发展阶段的需求整理,适合创业者、HR负责人及高管参考使用:
利益绑定将核心人才(高管、技术骨干、业务骨干)与公司长期利益深度绑定,降低人才流失风险。长期激励避免短期业绩导向,通过3~5年的行权周期,驱动团队关注战略目标的实现。治理优化通过股权分配优化决策结构(如合伙人机制),平衡控制权与激励效果。
模式
核心特点
适用阶段
案例参考
期权(Stock Option)
约定未来以特定价格购买股权的权利,需达到业绩/时间条件
高速成长期(如互联网公司)
华为早期员工期权
限制性股票(RSU)
直接授予股票,但分期解锁(如4年解锁期)
成熟期(上市公司常用)
阿里、腾讯RSU计划
虚拟股权(Phantom Stock)
享有分红权/增值权,不涉及实股变更
现金流充足的非上市公司
小米早期虚拟股计划
业绩股票(PSP)
达成业绩目标后奖励实股或现金
业务转型期/对赌协议
传统企业高管激励
明确激励目标短期目标(如3年上市) vs 长期目标(如技术壁垒突破);关键岗位筛选:CEO、CTO、销售总监等核心决策层优先。确定激励总量通常预留**10%~20%**总股本作为激励池(早期初创企业可更高);避免过度稀释创始人控制权(可通过AB股设计平衡)。分配规则设计岗位价值评估:根据职级、贡献度、不可替代性分配权重;动态调整机制:每年按绩效追加/削减额度(如末位淘汰5%)。设定行权条件公司层面:营收增长率、净利润、IPO进度;个人层面:KPI达标率、专利数量、团队培养成果;时间条件:分4年解锁,每年25%(绑定长期服务)。退出机制主动离职:未解锁部分作废,已解锁部分可按净资产回购;重大违规:强制回购(如原价收回股权);IPO/并购:自动转换为股票或现金结算。法律合规与税务筹划签署《股权激励协议》明确权利义务;境内架构优先选择有限合伙企业作为持股平台(税负更低);税务优化:利用递延纳税政策(如财税〔2016〕101号文)。
控制权风险创始人需保留一票否决权或通过一致行动人协议控制表决权。激励失效风险避免“全员持股”,聚焦关键人才;设置动态考核淘汰机制。税务陷阱虚拟股权分红按“工资薪金”计税(最高45%),建议提前规划税筹方案。
初创科技公司(Pre-A轮)模式:期权激励(4年解锁,每年25%);条件:公司估值增长2倍或完成B轮融资;退出:离职按最新估值8折回购。传统制造企业(拟上市)模式:限制性股票+业绩对赌;条件:3年内净利润复合增长20%以上;税务:通过持股平台(有限合伙)降低个人所得税。
《股权激励协议模板》(含竞业限制条款)股权分配计算模型(Excel自动测算工具)期权池设计流程图(分轮次稀释模拟)
总结:股权激励需与企业战略深度结合,避免“一刀切”。建议根据行业特性(如互联网轻资产 vs 制造业重资产)、团队结构(技术驱动型 vs 销售驱动型)动态调整方案。必要时引入专业股权设计机构(如华扬资本、股书)辅助落地。
2026-09-18 03:39:40
2026-09-18 03:37:26
2026-09-18 03:35:11
2026-09-17 22:26:24
2026-09-17 22:24:10
2026-09-17 22:21:56
2026-09-17 22:19:41
2026-09-17 22:17:27
2026-09-17 22:15:13
2026-09-17 22:12:58
2026-09-17 22:10:44
2026-09-17 22:08:30
2026-09-17 22:06:15
2026-09-17 16:57:25
2026-09-17 16:55:11
2026-09-17 16:52:57
2026-09-17 16:50:43
2026-09-17 16:48:28
2026-09-17 16:46:14
2026-09-17 16:44:00